Un agenda rempli ne garantit pas un revenu suffisant. Pour une activité de ménage, de jardinage ou d’assistance informatique à domicile, les déplacements, les cotisations et les dépenses professionnelles peuvent absorber une part importante des encaissements. Le seuil de rentabilité permet de déterminer le montant à facturer pour couvrir ces frais. Encore faut-il distinguer l’équilibre de l’activité du revenu réellement disponible pour vivre.
Prenons le cas de Camille, qui lance une microentreprise de services à domicile. Elle facture ses interventions à l’heure, utilise son véhicule et souhaite dégager 1 500 € mensuels avant impôt personnel. Son exemple permet de passer des dépenses au tarif, puis du tarif au nombre d’heures nécessaires, sans confondre argent encaissé et rémunération.
1. Recenser les charges fixes et variables d’une microentreprise de services à domicile
En premier lieu, Camille doit identifier toutes les dépenses nécessaires à ses interventions. Son relevé bancaire constitue un point de départ utile, mais il ne suffit pas : certaines factures sont annuelles, tandis que des achats réalisés sur son compte personnel restent bien professionnels.
Elle rassemble donc ses contrats, abonnements, justificatifs de déplacement et prévisions d’achat. L’objectif consiste à construire une vision mensuelle cohérente, et non à observer uniquement les sorties d’argent du dernier mois.
Les charges fixes : les dépenses à couvrir même sans intervention
Les charges fixes restent relativement stables lorsque le volume de prestations évolue dans une certaine plage. Une assurance professionnelle, un abonnement de gestion ou une partie des frais du véhicule existent même pendant une semaine sans client.
Pour son budget prévisionnel, Camille retient les montants suivants. Ces chiffres sont hypothétiques et doivent être remplacés par les dépenses propres à chaque activité.
- Assurance professionnelle : 35 € par mois.
- Téléphone et connexion affectés à l’activité : 30 €.
- Logiciel de facturation et de planification : 25 €.
- Provision mensuelle pour la CFE : 40 €, sous réserve de son assujettissement et des exonérations applicables.
- Communication et prospection : 50 €.
- Frais fixes du véhicule affectés à l’activité : 120 €, hors carburant déjà compté avec les interventions.
Le total atteint 300 € mensuels. Une dépense annuelle doit être répartie sur douze mois pour éviter qu’un mois artificiellement favorable masque une échéance future.
Il convient également de distinguer une charge économique d’un décaissement. Pour un emprunt professionnel, les intérêts constituent une charge, alors que le remboursement du capital relève du financement ; un plan de trésorerie doit néanmoins intégrer les deux sorties d’argent.
Les charges variables : ce que chaque prestation déclenche
Les charges variables augmentent avec les ventes ou les interventions. Elles comprennent notamment les cotisations calculées sur les recettes, certains frais d’encaissement, les consommables et les déplacements directement liés aux missions.
Camille retient, pour la démonstration, une enveloppe proportionnelle de 25 % du chiffre d’affaires, à laquelle s’ajoutent 4 € par heure facturée pour les fournitures et déplacements. Le pourcentage est une hypothèse pédagogique globale, pas un taux réglementaire applicable à toutes les professions.
Le taux réel dépend notamment de la nature de l’activité, de son classement et des dispositifs éventuellement applicables. La contribution à la formation professionnelle et les autres prélèvements proportionnels doivent être intégrés selon la situation, sans les compter deux fois.
Éviter les oublis et les doubles comptes
Un même trajet ne doit pas apparaître à la fois dans une enveloppe kilométrique complète et dans une seconde ligne de carburant. De même, si le client fournit les produits ménagers, Camille ne conserve dans son estimation que les fournitures effectivement payées par elle.
À cet égard, un carnet de suivi pendant plusieurs semaines apporte davantage qu’une approximation optimiste. Il permet de relever les kilomètres, les achats consommés et les frais réellement déclenchés par chaque mission.
Le temps administratif mérite aussi d’être enregistré, même s’il ne provoque pas toujours une dépense supplémentaire. Il réduit les heures commercialisables et pèsera donc sur la faisabilité du tarif retenu.
Un calcul fiable commence par une règle simple : chaque dépense doit avoir une place, mais une seule. Ce classement permet ensuite de mesurer ce que rapporte réellement une heure vendue.
2. Calculer la marge sur coûts variables et le seuil de rentabilité
Une heure facturée ne sert pas intégralement à payer les frais permanents. Une partie finance immédiatement les prélèvements proportionnels, les fournitures et les trajets nécessaires à la prestation.
La première opération consiste donc à calculer la marge sur coûts variables. Cette somme représente ce qui reste des ventes après déduction des frais directement associés à leur réalisation.
Passer du tarif horaire à la contribution de chaque intervention
Camille fixe son tarif à 32 € par heure. Pour simplifier l’exemple, elle exerce sous franchise en base de TVA : ses calculs n’intègrent donc pas de TVA collectée et ses achats sont retenus pour leur montant effectivement supporté.
Sur une heure vendue, l’enveloppe proportionnelle représente 32 × 25 %, soit 8 €. En ajoutant les 4 € de dépenses directement liées à l’intervention, le total variable atteint 12 €.
Il reste alors 20 € par heure pour absorber les frais permanents, puis dégager un revenu. Le taux de marge sur coûts variables est égal à 20 ÷ 32, soit 62,5 %.
Autrement dit, sur 100 € de recettes réalisées dans ces conditions, 62,50 € contribuent à couvrir la structure. Cette proportion n’est valable que si le tarif moyen et le niveau des dépenses restent comparables aux hypothèses retenues.
Appliquer la formule du seuil de rentabilité
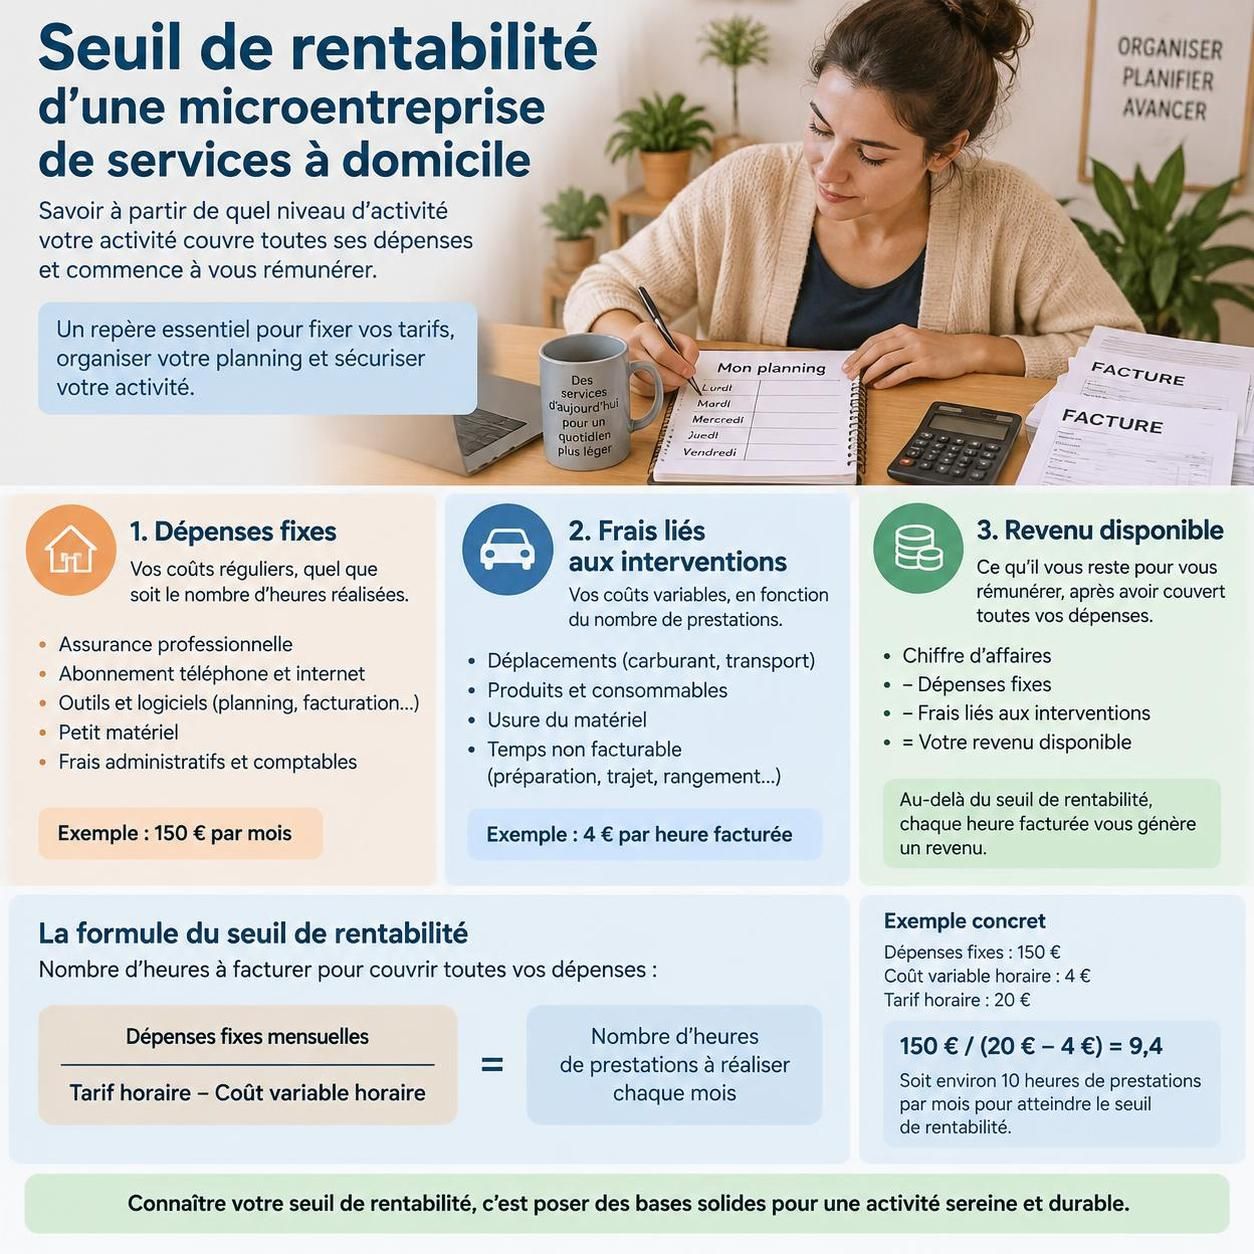
La formule est la suivante : seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables. Le taux doit être exprimé sous forme décimale : 62,5 % devient 0,625.
Avec 300 € de frais permanents, Camille obtient donc 300 ÷ 0,625 = 480 € de chiffre d’affaires mensuel. À 32 € l’heure, ce montant correspond à 15 heures facturées.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Prix d’une heure | Hypothèse commerciale | 32 € |
| Frais proportionnels par heure | 32 € × 25 % | 8 € |
| Autres dépenses variables par heure | Déplacements et fournitures | 4 € |
| Marge sur coûts variables horaire | 32 € − 8 € − 4 € | 20 € |
| Taux de marge sur coûts variables | 20 € ÷ 32 € | 62,5 % |
| Seuil mensuel | 300 € ÷ 0,625 | 480 € |
Le résultat se vérifie facilement. Quinze heures produisent 480 € de ventes, entraînent 180 € de frais variables et laissent exactement 300 € pour couvrir les dépenses permanentes.
Adapter la méthode lorsque les prestations diffèrent
Toutefois, une entreprise proposant plusieurs services ne possède pas nécessairement une contribution horaire unique. Une intervention informatique peut demander peu de consommables, tandis qu’un entretien de jardin mobilise du carburant et du matériel plus coûteux.
Dans ce cas, il faut calculer la contribution de chaque catégorie, puis construire une moyenne pondérée selon le mélange de ventes prévu. Une simple moyenne des pourcentages serait trompeuse si une prestation représente l’essentiel des encaissements.
Les réductions commerciales doivent également entrer dans le prix moyen réellement encaissé. Si Camille affiche 32 € mais accorde régulièrement des remises, utiliser uniquement son tarif catalogue surestime la performance économique.
Par ailleurs, une baisse du volume peut faire augmenter certaines dépenses unitaires. Un déplacement de même longueur réparti sur une seule heure coûte davantage par heure vendue que lorsqu’il permet une intervention de trois heures.
Le seuil obtenu décrit un équilibre sous des hypothèses précises, pas une garantie indépendante du terrain. Surtout, atteindre cet équilibre ne signifie pas encore que Camille peut se rémunérer.
3. Déterminer le chiffre d’affaires nécessaire pour se rémunérer
Avec 480 € de recettes mensuelles, Camille couvre les dépenses retenues dans son modèle. Pourtant, aucun montant ne reste disponible pour financer son logement, son alimentation ou ses autres dépenses personnelles.
Cette distinction est essentielle en microentreprise : les prélèvements personnels de l’exploitant ne constituent pas un salaire comptabilisé comme celui d’un salarié. Ils doivent néanmoins figurer dans l’objectif économique, faute de quoi le projet peut sembler rentable tout en restant invivable.
Ajouter un objectif de revenu au calcul de rentabilité
Camille souhaite disposer de 1 500 € par mois avant impôt personnel sur le revenu. Elle ajoute donc cette cible à ses 300 € de dépenses permanentes avant de diviser par le taux de contribution.
La formule devient : chiffre d’affaires cible = (charges fixes + revenu souhaité) ÷ taux de marge sur coûts variables. Dans son cas, le calcul donne (300 + 1 500) ÷ 0,625 = 2 880 € mensuels.
À 32 € par heure, elle doit vendre 90 heures. La vérification donne 2 880 € de recettes, moins 720 € de prélèvements proportionnels, moins 360 € de frais liés aux interventions, puis moins 300 € de structure.
Le solde atteint bien 1 500 €. Il ne correspond toutefois ni à un salaire net de salarié, ni à une somme garantie après fiscalité personnelle, ni à une réserve suffisante pour remplacer du matériel.
Prévoir l’impôt sans confondre bénéfice fiscal et résultat réel
Au régime micro, les dépenses réelles ne sont généralement pas déduites une par une pour calculer le revenu imposable. L’administration applique un abattement forfaitaire correspondant à la catégorie fiscale de l’activité, sauf mécanisme particulier applicable.
Il en résulte que le résultat économique calculé dans un tableau de gestion peut différer de la base fiscale. Une activité supportant beaucoup de frais peut ainsi disposer de peu de trésorerie tout en conservant un revenu imposable significatif.
Si l’entrepreneuse bénéficie du versement libératoire et a choisi cette option, le prélèvement correspondant doit être intégré une seule fois à ses prévisions. Sans cette option, elle doit anticiper l’impôt du foyer dans son budget personnel, en fonction de sa situation.
Constituer une réserve pour les congés et les imprévus
À cela s’ajoute un autre facteur déterminant : les semaines sans facturation. Les vacances, une maladie ou une panne réduisent les recettes, alors qu’une partie des dépenses continue de courir.
Pour préserver une enveloppe personnelle annuelle de 18 000 €, Camille doit raisonner sur l’ensemble de l’exercice. Si elle ne facture que onze mois, elle répartit le besoin annuel de contribution sur ces onze mois plutôt que de supposer douze périodes identiques.
Avec 3 600 € de structure annuelle et 18 000 € de revenu visé, il faut produire 21 600 € de contribution. À 62,5 %, cela représente 34 560 € de ventes annuelles, soit environ 3 142 € par mois effectivement facturé sur onze mois.
Elle peut aussi prévoir une réserve distincte pour renouveler son aspirateur professionnel ou absorber une réparation. Cette enveloppe constitue un objectif de financement supplémentaire ; elle ne doit pas être présentée automatiquement comme une charge fiscalement déductible au régime micro.
Une question devient alors incontournable : ses clients peuvent-ils absorber le volume nécessaire au prix prévu ? Le résultat arithmétique doit rencontrer une demande réelle et un emploi du temps praticable.
Le bon objectif n’est pas seulement de payer l’activité, mais de financer durablement la personne qui l’exerce. Il reste à convertir ce besoin en journées de travail réalistes.
4. Convertir le point mort en heures facturables et en planning réaliste
Le point mort exprime le moment où l’équilibre est atteint, tandis que le seuil financier exprime un montant de ventes. Les deux notions sont liées, mais elles ne répondent pas exactement à la même question.
Pour une professionnelle intervenant chez ses clients, cette traduction dans le calendrier révèle souvent les limites du projet. Une prévision peut sembler accessible en euros et devenir beaucoup plus exigeante lorsqu’on ajoute les trajets, les devis et les créneaux perdus.
Calculer le moment où les frais sont couverts
Supposons que Camille réalise régulièrement ses 2 880 € de ventes sur vingt journées travaillées dans le mois. Le point mort simplifié se calcule ainsi : 480 ÷ 2 880 × 20 = 3,33 journées travaillées.
Ce résultat signifie qu’à rythme régulier, la contribution produite couvre les frais mensuels après environ trois journées et un tiers. Il ne signifie pas que toutes les factures auront déjà été encaissées à cette date.
La distinction entre rentabilité et trésorerie reste fondamentale. Une prestation réalisée aujourd’hui mais payée plusieurs semaines plus tard peut contribuer au résultat prévisionnel tout en laissant temporairement le compte bancaire insuffisamment approvisionné.
En pratique, Camille suit donc deux calendriers : celui des prestations et celui des encaissements. Pour les prélèvements calculés sur les recettes encaissées, elle utilise par ailleurs la bonne base de déclaration et les échéances correspondant à sa situation.
Mesurer le temps de travail non facturable
Son objectif de 90 heures vendues représente 4,5 heures facturées par jour sur vingt journées. À première vue, le rythme semble modéré ; pourtant, il ne couvre pas tout le travail nécessaire.
Si chaque journée exige une heure et demie de déplacement, puis une heure consacrée aux messages, achats et tâches administratives, le total atteint sept heures. Les 90 heures commerciales correspondent alors à environ 140 heures réellement mobilisées dans le mois.
Cette différence modifie la lecture du revenu. Les 1 500 € disponibles dans l’exemple représentent environ 10,71 € par heure effectivement travaillée, avant impôt personnel et sans assimilations possibles avec les protections attachées à un emploi salarié.
Il convient de nuancer ce chiffre : le temps administratif peut diminuer avec l’expérience ou augmenter lors du lancement. L’intérêt de la mesure est précisément de remplacer une impression par un suivi concret.
Organiser les tournées pour protéger la contribution horaire
Camille constate que deux clients proches, reçus le même jour, demandent moins de déplacement que deux rendez-vous dispersés. En regroupant les interventions par quartier, elle agit simultanément sur ses dépenses et sur ses heures commercialisables.
Un minimum de durée par visite peut également améliorer l’équation. Une prestation d’une heure supportant trente minutes de route mobilise proportionnellement beaucoup plus de temps qu’un rendez-vous de trois heures avec le même trajet.
Les conditions d’annulation ont aussi un effet économique. Elles doivent être clairement annoncées, adaptées à la clientèle et conformes aux règles applicables, plutôt que découvertes au moment d’un désaccord.
Pour tenir compte des créneaux perdus, l’entrepreneuse peut établir une hypothèse prudente de remplissage. Si elle doit effectivement vendre 90 heures et estime que 10 % des créneaux ouverts resteront non facturés, elle doit ouvrir environ 100 heures à la réservation.
Cette capacité doit enfin rester compatible avec la fatigue et la nature physique des tâches. Ajouter des interventions sans préserver la qualité peut provoquer retards, insatisfaction et départs de clients.
La rentabilité dépend autant de l’organisation des journées que du prix affiché sur le devis. Le dernier travail consiste à tester la résistance du modèle lorsque les conditions changent.
5. Ajuster le coût de revient et sécuriser la marge bénéficiaire
Un prévisionnel utile ne reste pas figé après le lancement. Camille doit le confronter aux encaissements, aux kilomètres parcourus et au temps réellement consacré à chaque prestation.
Le coût de revient lui permet de ramener ses dépenses à une unité comparable, ici l’heure facturée. Il dépend du volume vendu : les frais permanents sont répartis sur davantage d’heures lorsque le carnet de commandes progresse.
Calculer le coût complet d’une heure d’intervention
Avec 90 heures mensuelles, les 300 € de structure représentent environ 3,33 € par heure. En ajoutant les 12 € de dépenses variables déjà estimées, le coût complet atteint environ 15,33 €.
La différence avec le prix de 32 € laisse près de 16,67 € par heure. Dans ce modèle, cette somme finance le revenu de Camille avant impôt personnel ; elle ne constitue pas un supplément disponible après rémunération de son travail.
Cette précision évite une lecture trompeuse de la marge bénéficiaire. Pour comparer son activité à une entreprise employant du personnel, il faudrait notamment tenir compte d’un coût du travail de l’exploitante selon une convention explicite.
Si elle ne vend que 60 heures, les mêmes dépenses permanentes représentent 5 € par heure. Le coût complet monte alors à 17 €, à hypothèses variables inchangées : le prix n’a pas bougé, mais la performance s’est dégradée.
Tester une hausse de tarif et une baisse de fréquentation
À 30 € de l’heure, avec toujours 25 % de prélèvements proportionnels et 4 € de frais directs, la contribution tombe à 18,50 €. Pour financer 300 € de structure et 1 500 € de revenu, il faut alors vendre environ 97,3 heures.
À 35 €, cette contribution atteint 22,25 €, ce qui ramène le besoin à environ 80,9 heures. Une modification tarifaire raisonnable peut donc libérer du temps, à condition de rester compatible avec la clientèle et le positionnement commercial.
Il faut également prendre en compte les effets indirects. Un prix supérieur peut entraîner quelques départs, tandis qu’un tarif trop bas peut attirer des missions éloignées ou courtes qui consomment beaucoup de ressources.
Camille teste aussi un mois limité à 70 heures au tarif initial. Les ventes atteignent 2 240 €, la contribution 1 400 €, puis le disponible après structure tombe à 1 100 € avant impôt personnel.
Installer un suivi mensuel utile aux décisions
Un tableau de bord simple suffit : heures réalisées, recettes encaissées, frais directs, dépenses permanentes et temps non facturable. Chaque écart doit conduire à une question concrète plutôt qu’à une accumulation de chiffres.
Si les frais de déplacement augmentent, faut-il réduire la zone desservie ? Si les annulations se multiplient, faut-il renforcer les rappels ou privilégier des contrats récurrents ? Le suivi devient utile lorsqu’il débouche sur une action mesurable.
La situation fiscale doit également être surveillée. Un passage à la TVA, une évolution des prélèvements ou un changement important de dépenses impose de reprendre les hypothèses, avec une base cohérente pour les prix et les achats.
Le tarif protège le revenu seulement si le volume, les trajets et les frais restent suivis ensemble. Les réponses ci-dessous précisent les points qui provoquent le plus souvent des confusions au moment de refaire les calculs.
Questions fréquentes sur la rentabilité des services à domicile
Faut-il inclure sa rémunération dans le seuil de rentabilité ?
Le seuil comptable couvre les charges de l’activité. Pour déterminer les recettes nécessaires pour vivre de son entreprise, ajoutez votre objectif de revenu aux charges fixes avant de diviser par le taux de marge sur coûts variables.
Les cotisations d’une microentreprise sont-elles des charges variables ?
Oui, lorsqu’elles sont calculées en proportion des recettes encaissées. Utilisez les taux correspondant à votre activité et à votre situation, puis ajoutez les autres prélèvements applicables sans les compter deux fois.
Le crédit d’impôt du client réduit-il le chiffre d’affaires à retenir ?
Non. Sous réserve d’éligibilité et des conditions applicables, cet avantage fiscal concerne le client. Votre calcul repose sur le montant total de la prestation revenant à votre entreprise, et non sur le reste à charge du particulier.
Quand faut-il recalculer son seuil de rentabilité ?
Comparez chaque mois les prévisions aux données réelles. Reprenez immédiatement le calcul lors d’un changement de tarif, de fiscalité, de zone d’intervention ou de dépenses importantes, ainsi qu’en cas de passage à la TVA.